




瑞士的手机银行刚刚起步
新的数字化银行,也被称作新型银行征服了瑞士,虽然它一个柜台都没有。短短一年,像苏黎世Neon这样的银行就赢得了3万客户。它既可以提供信用卡,也可以用更新、更透明的方式提供数字化银行服务。而且它的收费还很便宜。

閱讀本文繁體字版本請 點擊此處
这家数字银行并没有坐落于苏黎世的中心、代表着瑞士银行业的阅兵广场,而是在通往市郊的一条繁忙大道上。Neon(英)外部链接的办公室里既没有艺术品、也没有充满设计感的家具和大理石地板。这就是一间简单而宽敞的办公室,装修简朴实用,有着创业公司的典型模样,它将所有精力都放在了产品研发上。
新型银行也不需要分行和柜台。它和客户仅通过数字化渠道进行沟通。它的用户希望快捷、简便地办理银行业务,特别要少交费。因为最近10-20年间,传统银行的收费蹭蹭上涨。而在Neon银行,只需要一台智能手机,就可以完成开户等所有操作。
“我们看到瑞士市场一直存在着这个缺口,因此我们决定辞职创业、开一家自己的公司,”Neon的总经理、联合创始人Jörg Sandrock说。
这家创业公司由4位年轻的前金融顾问组建。通过一段时间的测试,该公司于2019年3月正式推出了它的银行应用软件(App),并在一年多的时间内吸引了3万余名顾客。
费用极少甚至没有
开户仅用几分钟:客户需要提供一张官方证件的照片,所含信息将通过视频电话或经由Finma(联邦金融市场监管局)许可的电子身份认证程序加以证实。
客户将得到一张借记卡,可以在瑞士国内外购物,并获得一个常规银行帐户。也就是说:可以储蓄(例如工资),或向瑞士国内外的帐户转账。
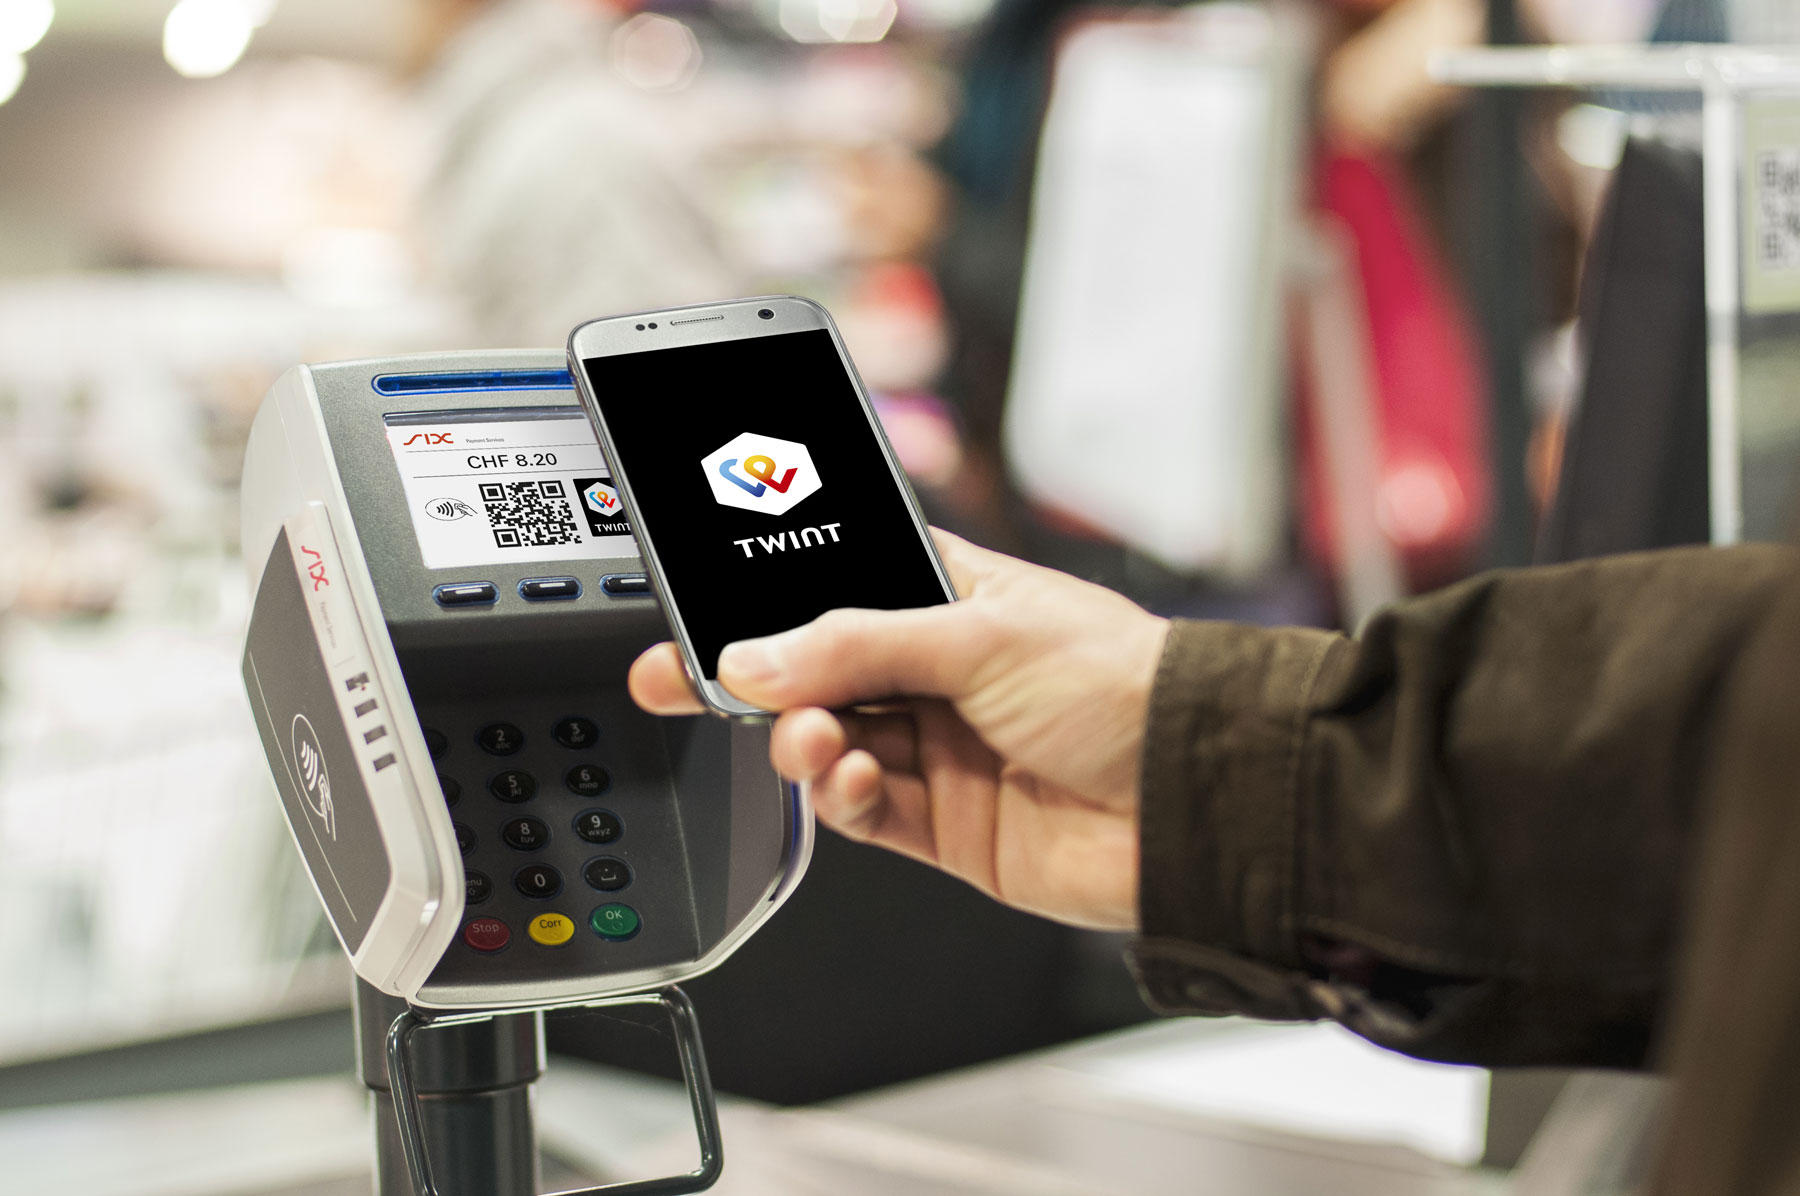
像Neon这样的新型银行在瑞士银行业中取得了重要的市场份额,因为与“守旧的银行”相比,它所提供的线上支付程序一般来说更好用,更有新意。而且它的应用软件也很容易与例如Samsung Pay这样的支付服务对接。
大部分传统银行提供一张标准的信用卡,每年就要收取50-100瑞郎的年费,而且每笔钱都需收取1.5%-2.5%的附加费用;如果在国外消费,那么除汇率以外,还要再收取2.0%的费用;如果通过自动取款机取钱,则往往又是10瑞郎的手续费。
面临着结构的转变
新型银行之所以能够在许多欧洲国家,还有最近几年在瑞士迅速地取得成功,是因为它们收费低廉,而且在年费和账户管理上更透明。
去年英国的数字银行Revolut震惊了瑞士的银行业,它宣布在没有做任何广告的情况下就已经在瑞士收获了25万的用户。在此期间Revolut的应用软件被下载30万次,这是许多瑞士银行都梦寐以求的。
新型银行也被称作“移动”、“智能手机”银行,或者“挑战者银行”,它的成功意味着银行业面临着结构的转型。对许多金融服务来说,银行与客户之间的物理距离,或者与客户顾问之间的直接联系都变得越来越不重要。
除此之外,最近几年网购流行,新冠危机后又呈爆发式增长。以互联网巨头为首,涉足线上支付的新机构在增多,他们对新型金融服务模式的兴趣越来越大。
中央银行所实施的低利率、或0利率货币政策让传统银行的边际收益锐减。以前凭借这些收益,顾客只需支付固定费用、甚至免费,就可以享受账户管理、支付等服务。但近20年来,银行收取的服务费越来越多,还提高了金融交易的手续费,令许多顾客不得不另谋他路。
缺少压力
不久前瑞士银行家联合会(SBV)强调了金融服务数字化的重要性,并且特别指出了瑞士银行在这一领域所取得的进步。
确实许多银行已关闭分行,或将其转变为单一的顾问中心。然而从应用软件开始,许多电子银行产品还不足以吸引那些熟习数码世界的人。只有一家传统银行-Cler开发出一款可以与新型银行相媲美的应用程序。
瑞士银行难道没有察觉这样的转变吗?“我不这么认为,他们可能只是比较麻木,因为他们的组织架构反应迟钝,”Sandrock说。“也可能瑞士的压力比较小,不像其他国家那样急于变革。例如在西班牙,那里的银行自2008年金融危机之后,为了生存必须采取新的策略。还有英国,近几年那里的竞争非常激烈,许多银行都不得不寻求新的出路”。
到目前为止,新型银行并未对传统的瑞士银行造成冲击。新进入的国外银行如Revolut和Transferwise也几乎只能提供信用卡和跨国支付服务。
即使在遥远的未来,该领域的利润也难以与财富管理相提并论,毕竟是后者让瑞士的金融中心赚得盆满钵满。但面对“挑战者”银行的极速成长,面对一个愈加开放、竞争愈发激烈的市场,瑞士的传统银行还是有些紧张的。
共同合作
Neon银行的经理还是坚信这个市场会有他们的一席之地。线上比价网站Moneyland去年公布的一项研究显示,这家苏黎世的新型银行与国外竞争对手和瑞士的传统银行相比最有优势。网站对服务价格、手续费、汇率以及使用信用卡的整体费用都进行了比较。
“与国外的新型银行相比,我们的优势是可以为客户提供一个瑞士的银行账户,他们可以把工资存进去,并通过QR账单、E账单等方式进行普通的国内转账。同时我们更安全,因为所有的银行数据都保留在瑞士,我们遵循的是瑞士国内的法律,可以保障最多10万瑞郎的帐户补偿,”Neon银行的Sandrock说。
这家创业公司并没有单独的银行从业许可,而是与Lenzburg抵押贷款银行合作,由这家银行来完成开户的业务。还有一系列的银行服务项目,如有价证券管理或发放抵押贷款等,Neon银行都不能受理。
“与传统银行不同的是,我们并不想开发、提供所有的金融产品;在未涉足的领域,我们宁愿与专业的伙伴进行合作,”Neon的总经理说。
他补充道:“我相信,这可能是银行业务未来的发展方向,因为要对不同产品全部都进行自主开发已经越来越难增值赢利了”。
相关内容
瑞士人终于尝到了移动支付的甜头


在 Google 搜索结果中查看更多 Swissinfo 报道。 了解更多
符合JTI标准

以下评论已自动从EN翻译成中文。
瑞银集团最近推出了一项非常棒的个性化客户体验活动,让消费变得更有意义。他们绝对没有睡着。
UBS has recently launched an really amazing personalized customer experience campaign, which maked spending so much more rewarding. They're definetly not asleep.

您可以在这里找到读者与我们记者团队正在讨论交流的话题。
请加入我们!如果您想就本文涉及的话题展开新的讨论,或者想向我们反映您发现的事实错误,请发邮件给我们:chinese@swissinfo.ch。